
Hoy en día, el empleador promedio paga más de $13,300 por empleado por seguro de salud, mientras que las primas familiares individuales ascienden a alrededor de $22,221 por año. No es un cambio pequeño y puede acumularse rápidamente cuando necesita servicios adicionales, como un proveedor especializado o fuera de la red y pruebas detalladas como radiografías y escaneos.
Es lo suficientemente caro como para pagar la atención médica con un seguro de salud, pero sin un seguro de salud, estos costos pueden parecer insuperables. Ahí es donde la tarjeta de crédito adecuada para gastos médicos puede ayudarlo a obtener la atención que necesita mientras le ofrece el tiempo y el espacio necesarios para pagar esas facturas más grandes.
Aspectos destacados de la tarjeta
Bono de introducciónN / A
ABR14,49% – 24,49% (Variable)
Crédito recomendadoexcelente, bueno
Tasas de recompensa N / A
Cuota anual$0
APR de compra inicial0% durante 12 meses en Compras
Detalles adicionales
APR de transferencia de saldo de introducción0% durante 21 meses en transferencias de saldo
Cargo por transferencia de saldoSe aplica una tarifa de transferencia de saldo con esta oferta 5% de cada transferencia de saldo; $5 mínimo.
APR de transferencia de saldo14,49% – 24,49% (Variable)
Cargo del pago atrasadoHasta $40
Tarifas de transacciones extranjeras3%
TAE de penalizaciónHasta 29,99% (Variable)
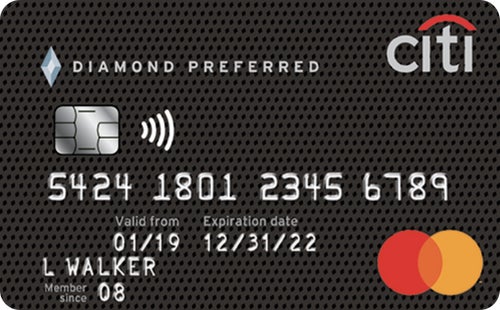
Con la tarjeta Citi Diamond Preferred, obtiene un período promocional extendido que es mucho más largo que otras tarjetas de crédito. Durante 21 meses, tendrá 0% APR en transferencias de saldo y 12 meses de 0% APR en compras antes de cambiar a 14.49% a 24.49% APR variable. Las transferencias de saldo costarán $5 o el 5% de la transferencia, lo que sea mayor. Esta no es una tarjeta para obtener cuando desea recompensas adicionales porque esta tarjeta no tiene ninguna. El período promocional es la mejor recompensa que ofrece Diamond Preferred, pero puede ahorrarle una tonelada de dinero en intereses durante un período de tiempo más prolongado.
Hay servicio de atención al cliente las 24 horas del día, los 7 días de la semana con alertas automáticas de cuenta, además de la libertad de elegir su propia fecha de pago. Se recomienda buen crédito para aplicar.
Ventajas:
- Período APR extendido
- Sin cuota anual
- Oferta de introducción de transferencia de saldo
Contras:
- Debe tener buen crédito
- Sin programa de recompensas
- Tarifa de transacción extranjera
Aspectos destacados de la tarjeta
Bono de introducciónOferta de introducción: Gane un reembolso adicional del 1,5 % en todo lo que compre (hasta $20 000 gastados en el primer año), ¡con un valor de reembolso de hasta $300!
ABR15,24% a 23,99% Variable
Crédito recomendadoExcelente/Bueno
- Disfrute de un 5% de reembolso en efectivo en viajes comprados a través de Chase Ultimate Rewards®, nuestro principal programa de recompensas que le permite canjear recompensas por reembolsos en efectivo, viajes, tarjetas de regalo y más;
- 3 % de reembolso en efectivo en compras en farmacias y cenas en restaurantes, incluido el servicio de comida para llevar y entrega a domicilio elegible
- 1.5% en todas las demás compras
Cuota anual$0
APR de compra inicial0% APR introductorio en compras durante 15 meses
Detalles adicionales
APR de transferencia de saldo de introducción0% APR introductorio en transferencias de saldo durante 15 meses
Cargo por transferencia de saldoYa sea $5 o el 5% del monto de cada transferencia, lo que sea mayor.
APR de transferencia de saldo15,24% a 23,99% Variable
Tarifas de transacciones extranjeras3% de cada transacción en dólares estadounidenses
TAE de penalizaciónHasta 29,99%
Recompensas y detalles de canje
- Disfrute de un 5% de reembolso en efectivo en viajes comprados a través de Chase Ultimate Rewards®, nuestro principal programa de recompensas que le permite canjear recompensas por reembolsos en efectivo, viajes, tarjetas de regalo y más;
- 3 % de reembolso en efectivo en compras en farmacias y cenas en restaurantes, incluido el servicio de comida para llevar y entrega a domicilio elegible
- 1.5% en todas las demás compras
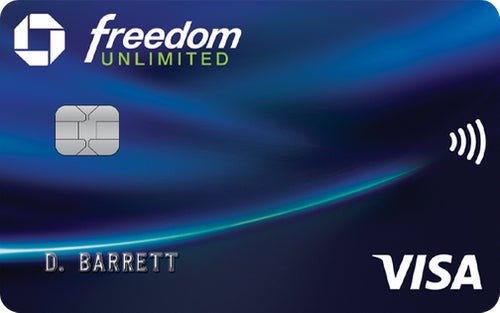
La tarjeta de crédito Chase Freedom Unlimited tiene una oferta especial para nuevos tarjetahabientes que incluye obtener un reembolso adicional del 1.5% en efectivo en todo lo que compre en el primer año, hasta $20,000. Eso vale hasta $ 300 de reembolso en efectivo. Los premios regulares también son bastante atractivos. Hay un 5 % de devolución en viajes, pero debe comprar a través de Chase para calificar. Sus compras en restaurantes le otorgan un 3 % de reembolso, incluidos sus favoritos para llevar, y también hay un 3 % de descuento en compras en farmacias. Todas las demás compras con su tarjeta le devuelven un 1,5 % en efectivo.
La APR comienza en 0% durante 15 meses y luego aumenta a una APR variable de 15,24% a 23,99%, según la solvencia. No hay tarifa anual y sus puntos nunca caducan.
Ventajas:
- Introducción APR
- Sin cuota anual
- Puede cobrar recompensas sin mínimos
Contras:
- Debe tener buen crédito
- El viaje debe reservarse a través de Ultimate Rewards
- Aumenta la tarifa de transferencia de saldo
Aspectos destacados de la tarjeta
Bono de introducciónN / A
ABR15,24% – 25,24% (Variables)
Crédito recomendadoExcelente/Bueno
Tasas de recompensa N / A
Cuota anual$0
APR de compra inicial0% por 20 ciclos de facturación en compras
Detalles adicionales
APR de transferencia de saldo de introducción0% por 20 ciclos de facturación en transferencias de saldo
Cargo por transferencia de saldoYa sea el 3% del monto de cada transferencia o un mínimo de $5, lo que sea mayor
APR de transferencia de saldo15,24% – 25,24% (Variables)
Tarifas de transacciones extranjeras2% de cada operación de compra en el extranjero o de anticipo en cajeros automáticos del exterior en dólares estadounidenses. 3% de cada transacción de compra extranjera o transacción de anticipo en cajero automático extranjero en moneda extranjera
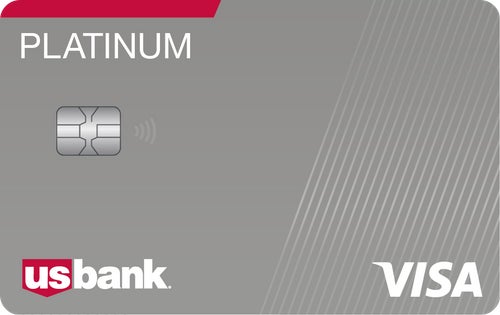
La tarjeta Visa Platinum de US Bank tiene una APR introductoria del 0% que dura 20 ciclos de facturación completos, más que muchas otras tarjetas comparables. Eso significa que si tiene que pagar un gran gasto de repente, su tarjeta Visa Platinum podría ser una excelente manera de comprar algo de tiempo antes de que tenga que comenzar a pagar intereses.
La APR después de eso es en gran medida razonable a una APR variable 15.24% -25.24% para tasas estándar en curso. US Bank le permite elegir su propia fecha de pago, además hay pago automático para simplificar las cosas. No hay premios, pero no hay una tarifa anual para ahorrarle algo de dinero. US Bank incluso cubrirá su teléfono con protección para teléfonos celulares cuando pague su factura con su tarjeta Visa Platinum. La protección contra el fraude también se incluye con el monitoreo de puntaje de crédito gratuito disponible en la aplicación o en línea.
Ventajas:
- APR introductorio
- Sin cuota anual
- Incluye cobertura de celular
Contras:
- Sin programa de recompensas
- Se necesita buen crédito
- Sin oferta de bienvenida
Aspectos destacados de la tarjeta
Bono de introducciónN / A
ABR13,74% – 25,74% TAE variable
Crédito recomendadoexcelente, bueno
Tasas de recompensa N / A
Cuota anual$0
APR de compra inicial0% APR introductorio por hasta 21 meses desde la apertura de la cuenta
Detalles adicionales
APR de transferencia de saldo de introducciónAPR introductorio del 0% por hasta 21 meses desde la apertura de la cuenta en transferencias de saldo que califiquen
Cargo por transferencia de saldohasta 5%; mínimo: $5
APR de transferencia de saldo13,74% – 25,74% TAE variable
Tarifas de transacciones extranjeras3%
TAE de penalizaciónNinguna
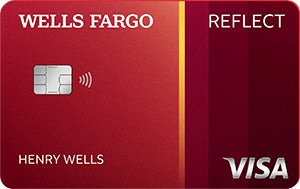
La tarjeta Wells Fargo Reflect tiene una APR del 0% en compras y transferencias de saldo durante los primeros 18 meses de tener la tarjeta. Sin embargo, si realiza los pagos a tiempo, el período promocional se extenderá otros tres meses para un total de 21 meses. Al final del período promocional, la tasa cambia a una APR variable de 13.74% a 25.74%.
No hay cuota anual, y también recibe hasta $600 en protección de teléfono celular cuando paga su factura con su tarjeta Reflect. Un beneficio único de Wells Fargo incluye despacho en carretera las 24 horas, los 7 días de la semana, así como My Wells Fargo Deals que ofrece precios exclusivos de los mejores comerciantes.
Ventajas:
- Período de promoción extendido con pagos oportunos
- Sin cuota anual
- Beneficios adicionales de Wells Fargo
Contras:
- Sin bono de bienvenida
- Sin programa de recompensas
- Tarifa de transacción extranjera
¿Cómo elegimos estas tarjetas de crédito?
La mayoría de las instituciones financieras hoy en día tienen tarjetas de crédito que ofrecen a los nuevos clientes, pero es posible que no todas funcionen cuando busca las mejores tarjetas de crédito para gastos médicos. En nuestra búsqueda de las mejores tarjetas de crédito de la actualidad, analizamos meticulosamente las reseñas de los consumidores reales y, al mismo tiempo, medimos a cada empresa con un conjunto específico de métricas.
Estos son algunos de los factores que consideramos para encontrar las mejores tarjetas de crédito para gastos médicos.
- Necesidades medicas: Para encontrar la tarjeta adecuada, primero piense en sus necesidades médicas específicas. Si ve a un proveedor fuera de la red o planea tener un procedimiento específico, le ayudará tener una idea de sus necesidades generales para que pueda relacionarlas con la mejor tarjeta de crédito.
- ABR: La cantidad de interés que pagará en cada ciclo de facturación es importante porque puede sumarse rápidamente y costarle más de lo que esperaba. La APR puede variar significativamente entre tarjetas y se basa en varios factores, incluido su puntaje de crédito.
- puntuación de crédito: Su puntaje de crédito se usa para determinar los términos de financiamiento de su tarjeta de crédito médica. Cuando tiene un puntaje de crédito más alto, generalmente recibe tasas de interés más bajas que alguien con mal crédito.
- Recompensas: Algunas tarjetas de crédito ofrecen recompensas generales o de introducción especiales que le otorgan reembolsos en efectivo o millas de bonificación que puede usar para futuras compras.
- Oferta introductoria: La mayoría de las tarjetas ofrecen una oferta introductoria especial para recompensarlo por registrarse. Esto puede incluir la ausencia de intereses durante una cierta cantidad de meses, devolución de efectivo adicional en transferencias de saldo o millas adicionales en sus compras diarias.
Todos estos son factores que pueden ayudarlo en su búsqueda de la mejor tarjeta de crédito para gastos médicos.
¿Cuál es la tarjeta de crédito adecuada para usted?
|
Elige esta tarjeta… |
Cuando usted… |
|
Tarjeta Citi Diamond Preferred |
Quiere una APR baja para pagar los gastos |
|
Persigue la libertad ilimitada |
Compre en farmacias para sus necesidades médicas |
|
Tarjeta Visa Platinum de US Bank |
Están consolidando deudas médicas |
|
Tarjeta Reflect de Wells Fargo |
Tiene gastos temporales de emergencia |
Con tantas instituciones que ofrecen tantas tarjetas de crédito, puede volverse confuso distinguirlas rápidamente.
¿Hay tarjetas alternativas a considerar?
CareCredit: lo mejor para gastos médicos de bolsillo
CareCredit es un proveedor único que se especializa en financiamiento médico para toda su familia, incluso sus mascotas. El programa brinda cobertura para tratamientos de salud, bienestar e incluso belleza, por lo que puede usar su cuenta de CareCredit para pagar ciertos procedimientos o tratamientos que su compañía de seguros de salud regular no cubrirá. Los fondos se pueden utilizar para pagar un deducible o para pagar trámites de bolsillo. Hay plazos de financiación más cortos de entre seis y 18 meses en compras que haga de $200 o más.
Hay una aplicación móvil conveniente para ayudarlo a administrar su cuenta, además hay una opción para el pago de facturas en línea. También puede buscar más de 250 prácticas y profesionales médicos cubiertos por CareCredit en su sitio web para asegurarse de seleccionar un proveedor que esté cubierto por el programa.
Ventajas:
- Cubre una variedad de procedimientos médicos.
- Varias condiciones de financiación
- Aceptado en más de 250 proveedores e instalaciones
Contras:
- Plazos de financiación más cortos
- APR regular alta
- Solo funciona para necesidades médicas.
