
La Asamblea Legislativa de ACT aprobó recientemente una moción para prohibir los programas bancarios, como Dollarmites de Commonwealth Bank, en las escuelas a finales de este año.
La medida se produce unos meses después de que Victoria anunciara que también prohibiría tales programas en las escuelas públicas.
La revisión de dos años de los programas bancarios escolares de la Comisión Australiana de Valores e Inversiones (ASIC) se publicó en diciembre de 2019. Encontró, entre otros asuntos:
los niños pequeños son consumidores vulnerables y están expuestos a tácticas de marketing y publicidad sofisticadas por parte de los proveedores de programas bancarios escolares.
Pero nuestra investigación sugiere que muchos niños pequeños conocen las tácticas de marketing y no son tan vulnerables como pensamos.
Los programas bancarios
Gran parte de las críticas a los programas bancarios escolares se han dirigido a los Dollarmites del Commonwealth Bank (que se ejecutan en las escuelas australianas desde 1931). Pero el informe de ASIC encontró que al menos diez de estos programas estaban activos en las escuelas a nivel nacional.
Leer más: No necesitamos bancos que enseñen a los niños sobre el dinero. Las escuelas lo tienen cubierto
Si bien alrededor del 63 % de las escuelas primarias australianas se habían unido a un programa bancario escolar, la mayoría de los estudiantes de primaria (92 %) no participaban ni tenían cuentas.
Una encuesta de 1349 residentes australianos encontró que la mayoría (84 %) de los padres con hijos que participan en programas bancarios escolares estaban satisfechos con el programa y el 63 % apoyaba a las instituciones financieras que ofrecen cuentas bancarias a los estudiantes a través de programas escolares.
Pero la encuesta también identificó que el 51% de los padres tenían preocupaciones sobre el marketing de las instituciones financieras para los jóvenes estudiantes de primaria.
La inferencia de que los niños son consumidores vulnerables parece impulsar la narrativa hacia la eliminación de tales programas de las escuelas.
¿Qué es un consumidor vulnerable?
La vulnerabilidad se deriva de los consumidores que ingresan a los intercambios de servicios con algún tipo de desventaja. Estas pueden ser características personales o sociales, que pueden dar lugar a acciones discriminatorias, o incluso depredadoras, por parte de los proveedores.
Muchos consumidores se encuentran vulnerables porque carecen de experiencia con respecto a los servicios que están comprando (como servicios financieros o seguros).
Leer más: Las plataformas de redes sociales deben hacer más para evitar que los vendedores de comida chatarra se dirijan a los niños
Durante mucho tiempo, los niños han sido vistos como particularmente vulnerables en la sociedad, especialmente cuando se trata de la comercialización sofisticada de productos como comida chatarra, cigarrillos o alcohol. Ha habido fuertes argumentos para prohibir las comunicaciones de marketing dirigidas a niños en muchos países (como en Europa, Estados Unidos y Australia).
Sin embargo, una revisión de 2017 de estudios y pruebas sobre la vulnerabilidad de los niños pequeños como consumidores concluyó:
Si bien las bases y medidas de la vulnerabilidad infantil existen desde hace más de 40 años, pocas de estas investigaciones han podido vincular la vulnerabilidad infantil con su consumo. Una revisión de estas pruebas revela las causas de las inconsistencias y sus implicaciones para futuras investigaciones y remedios de política pública para la vulnerabilidad de los niños.
Lo ponemos a prueba
Los niños menores de ocho años son vistos como especialmente vulnerables a las comunicaciones de marketing porque no tienen suficiente conocimiento sobre los “mensajes publicitarios persuasivos”.
Mostramos un video de un anuncio de juguetes a 233 niños, de cuatro a siete años. Éramos conscientes de que los niños pequeños pueden no tener la capacidad verbal para articular respuestas a las preguntas. Así que usamos imágenes de películas, programas de televisión y anuncios para niños para que los niños pudieran identificar lo que creían que era la naturaleza del anuncio de juguetes. Los niños podían seleccionar si pensaban que era una película, un programa de televisión o un anuncio.
Luego usamos otras imágenes para que los niños identificaran si creían que la fuente del anuncio era un fabricante de juguetes, un maestro o un padre.
Los niños también podrían indicar las intenciones de los anuncios, como “porque quieren que sepas sobre el juguete” o “porque quieren que compres el juguete”.
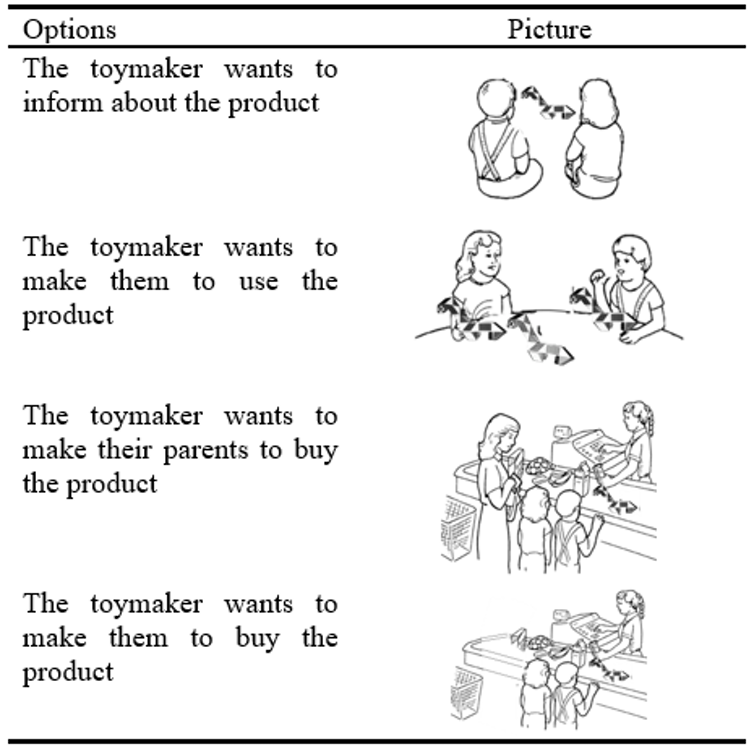
Las imágenes fueron adaptadas de Carter et al (2011) y Macklin (1987)
Más del 75% de los niños conocían de cuatro a seis aspectos del anuncio persuasivo.
Por ejemplo, el 76 % conocía al “fabricante de juguetes que hizo el anuncio” y el 82 % conocía al “fabricante de juguetes que quería animar a los niños a utilizar el producto”. Aunque solo el 37% sabía que el “fabricante de juguetes quería que compraran el producto”, los niños de ese grupo de edad tienen menos oportunidades de usar o ver efectivo.
Si bien muchas personas pueden pensar que los niños no saben nada sobre publicidad, nuestro estudio mostró que la mayoría de los niños podían identificar la naturaleza y las intenciones de la publicidad persuasiva.
Leer más: Sin regalos, por favor: cómo las tarjetas de regalo inician a los niños en el mundo del ‘crédito’
Ampliamos nuestro estudio para ver si los niños podían tomar decisiones financieras responsables. Descubrimos que los niños que ganaban dinero de bolsillo tenían más probabilidades de ahorrar dinero y rechazar la oferta de comprar un juguete anunciado.
La sobrerregulación podría tener efectos negativos
Si bien el informe de ASIC es válido y equilibrado, la respuesta para eliminar los programas bancarios de las escuelas puede negar involuntariamente los beneficios sociales y económicos de tales programas.
Incluso si el programa Dollarmites no educa directamente a los niños sobre el comportamiento del consumidor, el marketing juega un papel importante en la socialización de los consumidores. Puede ayudarlos a comprender sus derechos como consumidores, cómo usar el precio unitario o cómo ahorrar dinero.
La sobrerregulación puede generar reactancia. La reactancia del consumidor ocurre cuando un consumidor siente que no tiene control sobre su elección y cuando la libertad de comportamiento se ve amenazada.
Por ejemplo, los niños solo pueden aprender sobre productos de sus padres o amigos según sus preferencias o conocimientos. Esto significa que es posible que nunca tengan la oportunidad de elegir o practicar sus propias estrategias de afrontamiento para la persuasión de marketing.
Si bien la mayoría de los padres pueden ser cautelosos acerca de los programas bancarios escolares, nuestros resultados indican que los niños pueden demostrar comportamientos de consumo responsable, ahorrar su dinero de bolsillo e identificar mensajes publicitarios persuasivos.
