

Fuente: Fondos SoLo
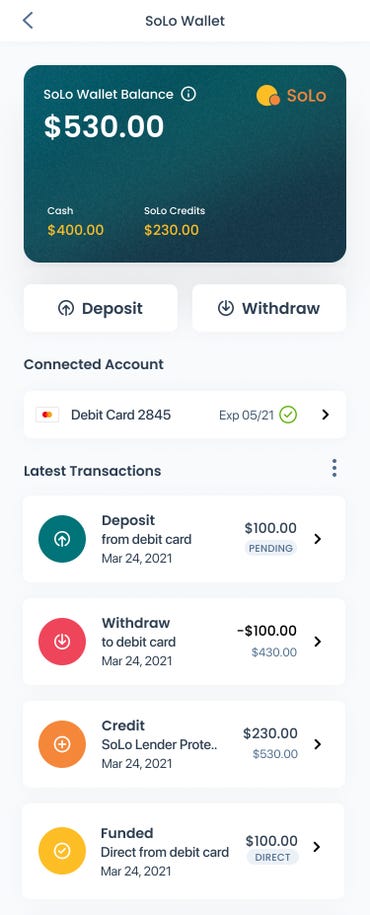
SoLo Funds anunció el martes el lanzamiento de su nueva billetera digital SoLo. La billetera tiene como objetivo facilitar a los usuarios agregar fondos a la plataforma para enviar préstamos y tener un lugar seguro para acceder a los fondos de un préstamo.
La billetera está diseñada para brindar a los prestamistas una mayor transparencia con las transacciones y permitirles agregar y dispersar fondos más fácilmente. Para los prestatarios, pueden tener un tiempo más sencillo para acceder a los fondos y pueden usar la billetera como una cuenta principal con depósito directo y otras características estándar de la cuenta de depósito del consumidor.
Con SoLo Funds, los usuarios pueden solicitar o financiar préstamos de $50 a $500. Los prestatarios eligen cuándo les gustaría pagar el préstamo, así como también establecen una propina para la persona que financia el préstamo. Según SoLo, la duración promedio del préstamo es de 15 días con un máximo de 35 días. Las propinas de los prestatarios generalmente oscilan entre el 3% y el 10% del préstamo.
Según la compañía, el préstamo promedio es de aproximadamente $240. Por lo tanto, la propina para dicho préstamo podría oscilar entre $ 7,20 y $ 24. Dependiendo de la duración del préstamo (con un máximo de 35 días), podría ser una inversión que valga la pena.
Los usuarios primero deberán vincular su cuenta bancaria y tarjeta de débito a la billetera. Luego podrán depositar fondos como lo harían con una cuenta de depósito normal, y luego podrán usar esos fondos para prestar dinero a los prestatarios. Los prestatarios podrán retirar los fondos recibidos de los prestamistas a su tarjeta de débito conectada.
La compañía tiene planes de agregar una tarjeta de débito propia, pero por ahora, los usuarios tendrán que usar una que ya tengan. SoLo también planea integrar funciones como pago anticipado, cuentas que devengan intereses y una herramienta de creación de crédito en los próximos meses.
Fuente: Fondos SoLo
Ayudando a los necesitados
SoLo Funds es una empresa innovadora que busca empoderar a las comunidades desatendidas y a las personas que necesitan efectivo de emergencia pero no pueden acudir a un prestamista típico para obtenerlo, ya sea debido a un crédito deficiente, términos desfavorables u otros factores.
«Con SoLo, los prestatarios establecen sus propios términos, incluso cuándo van a pagar [the loan] y lo que finalmente van a pagar por el préstamo», dijo Rodney Williams, cofundador de SoLo Funds, MarketingyPublicidad.es. «Queríamos que los prestatarios tuvieran todo el poder».
Junto con el cofundador y director ejecutivo Travis Holloway, Williams quería resolver un problema que ambos notaron en sus propias comunidades. Se dieron cuenta de que una gran parte de los estadounidenses estaban luchando para cubrir gastos no planificados y tenían pocos lugares a los que acudir. «Con eso en mente, realmente sentimos que, cuando observamos el mercado, nadie proporcionó una verdadera solución para satisfacer esa necesidad», dijo Williams.
Según la empresa, el 82% de todos los miembros provienen de comunidades desatendidas. Más del 60 % de los prestatarios son mujeres, el 49 % tienen un título universitario, el 22 % son LGBTQ y el 16 % tienen una discapacidad. SoLo Funds tiene casi 450 000 miembros, con más de 300 000 cuentas SoLo Wallet y 110 000 usuarios activos mensuales.
«Queríamos [SoLo Funds] ser impulsado por la comunidad. Crecí en comunidades donde no había un Chase Bank o Bank of America, pero había muchas otras cosas, como lugares para cambiar cheques. Había una falta de confianza en lo que respecta a las instituciones financieras, por lo que [SoLo Funds] quería eliminarlos», dijo Williams.
También dijo que cuando surgen gastos no planificados, muchas personas tienen pocas opciones a las que acudir en busca de ayuda financiera. Estos incluyen amigos y familiares o préstamos de día de pago, y cuando no funcionan, algunos pueden recurrir al crimen.
«Creemos en resolver problemas reales y crear confianza con los consumidores. Para nosotros, muchas de las funciones bancarias que estamos lanzando están diseñadas para hacer que los préstamos y los préstamos sean mejores y más fáciles», dijo.
Comprendiendo los riesgos
SoLo Funds no tiene un proceso de aprobación típico. Los usuarios no se someten a una verificación de antecedentes ni de crédito, por lo que es mucho más fácil acceder a los fondos que a través de un prestamista tradicional.
En cambio, los usuarios deben conectar su cuenta bancaria y tarjeta de débito, así como establecer Conozca a su cliente (KYC) y otras prácticas contra el lavado de dinero (AMI) con los facilitadores de servicios financieros de SoLo, Synapse y Plaid. Los tres factores deben verificarse antes de que pueda comenzar a prestar o pedir prestado a través de la aplicación.
Luego, SoLo crea una puntuación de SoLo para el usuario mediante el análisis de los últimos 24 meses de sus datos bancarios. La puntuación está muy influenciada por el flujo de caja del usuario y el historial de transacciones. El puntaje SoLo disminuirá y aumentará dependiendo de qué tan responsable sea el prestatario con los préstamos que solicita.
Según la compañía, este proceso funciona mejor que otros prestamistas alternativos, ya que ha visto una tasa de reembolso tres veces mayor que el promedio de la industria, con 9 de cada 10 préstamos reembolsados.
Los usuarios que buscan financiar un préstamo pueden usar el puntaje SoLo del prestatario potencial para determinar si les gustaría aceptar el préstamo o no. Además, SoLo Funds brinda a los prestamistas la oportunidad de inscribirse en Lender Protection. Por una tarifa del 5 %, SoLo protegerá su préstamo en caso de que no se pague a tiempo y acreditará el monto total en su billetera SoLo.
“Como pueden imaginar, esta es una inversión como cualquier otra. Por lo tanto, tiene riesgos”, dijo Williams. Los usuarios que no pagan su préstamo ya no pueden usar la aplicación hasta que se pague, pero su puntaje de crédito no se verá afectado. «Tomamos la decisión como empresa de no afectar negativamente el crédito de nuestros prestatarios hasta que podamos afectarlo positivamente», dijo.
Pero eso no significa que no haya medidas para disuadir la morosidad de los préstamos. Si el préstamo no se paga dentro del límite de tiempo establecido, SoLo se comunicará y el prestatario puede trabajar con la empresa para realizar el pago. Si el préstamo se paga dentro de los 35 días, el prestamista recibe el préstamo en su totalidad. Fuera de los 35 días, al prestatario se le cobra un recargo por mora del 10% del préstamo principal pagadero al prestamista. Sin embargo, según su página de preguntas frecuentes, si los fondos se recuperan después de 35 días, SoLo cobra una tarifa de recuperación del préstamo del 20%.
Si el equipo de SoLo no logra recuperar los fondos dentro de los 90 días, el caso se transfiere a su socio de cobro de deudas externo, quien cobra una tarifa del 30% por los fondos que recupere. El prestatario puede regresar a la plataforma una vez que se hayan pagado los préstamos.
Si bien parece un alto riesgo, nuevamente, SoLo ofrece Protección del prestamista para proteger el préstamo por una tarifa del 5%. Lo cual, dependiendo del tamaño del préstamo, parece valer la pena para evitar el posible dolor de cabeza. También existe el sistema SoLo Score para ayudar a examinar a los prestatarios.
Una gran parte del mercado es la confianza. Al centrarse increíblemente en el prestatario, SoLo Funds espera que los prestatarios se den cuenta de que tienen mucho más que ganar pagando el préstamo que no pagando.
«Incluso después de la morosidad, nos mantenemos conectados a la cuenta bancaria de nuestros prestatarios, por lo que aún podemos trabajar con ellos [to avoid default]. Es una de las razones por las que nuestras tasas de reembolso son tan altas. No los tratamos como muchos otros prestamistas. Tratamos de trabajar con ellos», dijo Williams.
Un enfoque en la educación financiera
Una gran parte del enfoque crediticio de SoLo Fund también se centra en la educación financiera de sus usuarios. La aplicación y el sitio web ofrecen una serie de módulos diseñados para ayudar a educar a los usuarios sobre temas financieros.
SoLo está tratando de llevar la educación financiera un paso más allá que los bancos tradicionales. La compañía reconoce que, si bien los bancos brindan recursos de educación financiera, es posible que muchas de las cosas que enseñan a los consumidores no estén disponibles para todas las personas, especialmente para aquellas en comunidades desatendidas.
«Es extremadamente difícil cuando un banco no te da una oportunidad. La gente dice, ‘usted me enseña cómo hacer todas estas cosas diferentes, pero no puedo obtener una tarjeta de crédito, o no puedo tener acceso a estos productos.’ Qué [SoLo Funds has] resuelto es cómo dar acceso a cualquier persona, y les estamos enseñando el costo del capital», dijo Williams.
